百货商贸公司如何重构流通效率:从台州日用百货批发看供应链升级路径
在批发和零售业的链条中,百货商贸公司长期扮演着"承上启下"的角色——上游对接工厂与品牌方,下游服务超市、便利店、电商卖家与终端消费者。这个环节看似传统,实则决定了商品从出厂到上架之间的时间成本与资金效率。以台州日用百货批发市场为例,仅椒江、黄岩、路桥三区的日化用品与家居用品集散商户就超过数千家,年流通规模以十亿元计,但真正具备仓储配送与一件代发能力的百货商贸公司占比并不高。这一结构性落差,正是理解行业升级的关键切口。
一、流通环节的价值重估:商贸公司不只是"中间商"
传统认知中,百货商贸公司常被视为加价环节。但从供应链视角看,其核心价值在于三个层面:一是库存缓冲,工厂倾向于大批量生产,零售端需求却高度碎片化,商贸公司通过备货承担了资金与仓储压力;二是品类集成,一家便利店需要数百个SKU,分别向几十家工厂采购不现实,商贸公司完成了一次集采;三是配送履约,日用品配送的时效直接影响终端补货节奏。
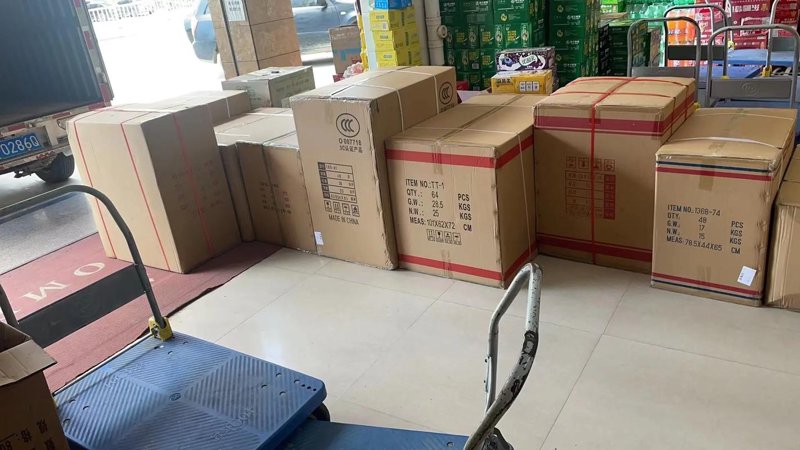
中国商业联合会发布的相关数据显示,快消品流通环节中,经销商与批发商承担了约七成的终端铺货职能。这意味着,即便在电商高度发达的今天,线下分销网络仍是日用百货触达下沉市场的主通道。台州商贸公司的密集分布,本质上是对本地及周边零售网点密度的一种市场响应。
二、从"坐商"到"履约商":日用品配送能力的分化
行业内部正在发生明显分化。一类商贸公司仍以档口批发为主,客户上门自提,服务半径有限;另一类则转向以配送能力为核心,建立分区域线路、设置安全库存、接入订单系统,把日用品配送做成标准化服务。后者的客户结构也更分散——既有社区超市、便利店,也有电商卖家和社区团购团长。
- 仓储维度:是否具备分区管理能力,日化用品与家居用品分开存放,避免串味与挤压损耗;
- 配送维度:是否支持小批量、多频次补货,而非仅接受整箱起订;
- 信息维度:能否提供实时库存查询与缺货预警,减少终端断货损失。
以家居用品采购为例,终端门店的采购频次高但单次量小,若商贸公司只能整箱出货,门店资金占用与滞销风险都会上升。支持拆零配送的百货商贸公司,实际上是在帮下游分担库存压力,这种能力构成了客户黏性的基础。
三、一件代发与电商渠道的耦合
百货一件代发的兴起,是商贸公司服务边界外扩的典型表现。电商卖家无需备货,订单产生后由商贸公司完成拣货、打包、发货,商贸公司则从"批发差价"转向"服务费+商品差价"的复合收益。这一模式对仓储管理精度要求更高:SKU动辄上千,订单碎片化,错发漏发的成本直接侵蚀利润。
台州地区部分日化用品批发商已开始将一件代发与本地配送并行运营——白天处理线下门店补货,夜间处理电商订单,通过时段错峰提升仓储与人力利用率。这种"双轨履约"结构,正在成为区域百货商贸公司的一种务实选择。
四、结语:效率竞争取代价格竞争
日用百货批发的毛利空间本就有限,单纯依靠价格战难以为继。真正拉开差距的,是库存周转率、配送准时率与订单满足率这些运营指标。对于生活用品供货商而言,把仓储、配送、代发三条能力线打通,才可能在区域市场中形成稳定客户群。台州商贸公司的实践表明,百货商贸公司的下一程竞争,本质上是流通效率的竞争。